客服热线:
 二维码


据媒体消息,2026年11月6日,有行业研究报道称,人工智能服务器需求正同时推高图形处理器、高带宽存储器、企业级固态硬盘和片式多层陶瓷电容器等环节的供应紧张。鸿海董事长刘扬伟近期透露,公司未来至少一年半的人工智能服务器产能已被全部订满。TrendForce集邦咨询的数据显示,九大云服务提供商2026年资本支出总额预估超过9570亿美元,年增106%。
在高带宽存储器方面,SK海力士表示,结合已签约长协和正在磋商的订单,其DRAM与高带宽存储器对应产能排期实质上近乎售罄至2029年,客户申报采购需求达到现有供给能力的两倍以上;三星管理层确认2027年高带宽存储器产能已经全部售罄;美光则表示2026年高带宽存储器产能全部售罄,同时2027年超过75%的产能已完成分配。
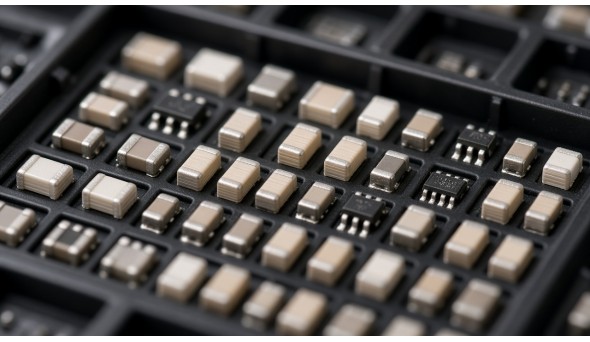
村田制作所社长中岛纪夫在财报电话会议上表示,一台人工智能服务器需要使用1.5万至2.5万颗片式多层陶瓷电容器,约为智能手机所需数量的10倍。展望2027年,TrendForce预估人工智能服务器产值将升至近9200亿美元、年增超过90%,约占整体服务器产值的81%。供给约束已从单一芯片扩展到存储器、封装和被动元件。
九大云服务商资本开支翻倍级增长,直接推高图形处理器、高带宽存储器和企业级存储需求。高带宽存储器长协排到2027甚至更远,说明供给约束具有中期特征,而非短单波动。
被动元件用量随人工智能服务器机柜规模放大,一台服务器多层陶瓷电容器用量可达智能手机的约十倍。下游必须把芯片、存储器、封装和被动元件放在同一张风险表上管理。
上述公开信息显示,产业链各方正把验证重点从概念演示转向可计量指标与交付约束。
结合已披露的时间点、规模与验证指标,读者可据此跟踪后续落地进展。
半导体景气由人工智能需求主导。下游应提前锁定交期与替代方案,避免单一料号中断影响整机出货。对整机与云厂商来说,高带宽存储器、先进封装和被动元件要放在同一张物料风险表上管理。